Panorama de la industria argentina: contracción acumulada, derrumbe del consumo interno y proyección de cierres
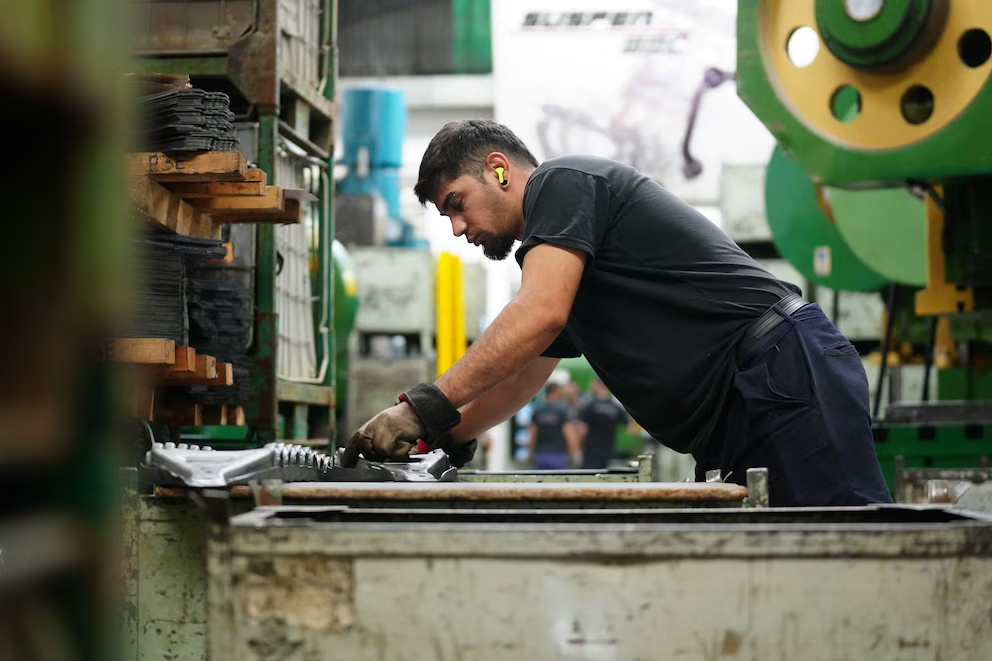
Hacia el último trimestre de 2026, el sector fabril enfrenta un escenario de retroceso en actividad, fuentes laborales e inversión. Con costos que crecen por encima de los precios mayoristas, estiman la pérdida de unas 3.000 fábricas y hasta 90.000 puestos directos e indirectos para fin de año.
Indicadores de actividad y desfasaje de costos
El balance del Instituto Nacional de Estadística y Censos (Indec) y los relevamientos de la consultora Industria y Desarrollo (I+D) reflejan la profundidad de la recesión fabril:
- Evolución del nivel de actividad: aunque en agosto se registró una mejora mensual desestacionalizada del 1,9%, esta no compensó la caída previa del 5,1% en julio. En la comparación interanual, agosto cayó un 3,2%, acumulando en los primeros ocho meses de 2026 una contracción del 2,7% (un 17,2% por debajo del récord histórico de noviembre de 2017).
- Ecuación de costos en dólares: entre enero y agosto, los precios de los bienes industriales avanzaron un 8,3%, quedando rezagados frente a la inflación general (15,5%), los servicios (21%) y las tarifas eléctricas (41% en moneda dura).
- Retracción de inversiones: la inversión en el sector manufacturero cayó un 11% interanual durante el segundo trimestre, completando cinco trimestres consecutivos en baja.
Expectativas empresariales: demanda interna en mínimos y freno crediticio
La Encuesta de Tendencia de Negocios del Indec arrojó un indicador de confianza empresarial de -20,2% en agosto, el nivel más bajo en lo que va de 2026:
- Volumen de pedidos: el 53,6% de los industriales señaló a la insuficiencia de la demanda interna como la principal traba para reactivar la producción. El 52,9% calificó su cartera de pedidos como “por debajo de lo normal”.
- Perspectivas de producción: el 64,9% no prevé variantes para octubre-noviembre, un 19,7% estima que disminuirá y solo el 15,4% aguarda un repunte.
- Comercio exterior: las exportaciones resultaron el único rubro con balance ligeramente positivo (18,2% proyecta subas frente a 17,1% que prevé descensos).
- Restricción crediticia: el 31,4% de las firmas define el acceso al crédito como “difícil” (contra un 6% que lo considera fácil). Mientras el financiamiento en pesos cae en términos reales, el crédito en dólares trepó más del 40%, focalizado en sectores extractivos y exportadores.
Empleo y pérdida de empresas para 2026
Los informes privados proyectan una profundización del deterioro productivo:
- Puestos asalariados: en junio se destruyeron 2.561 empleos formales en fábricas, acumulando 51.810 bajas en los últimos doce meses. I+D estima que el año cerrará con 50.000 despidos directos y 90.000 si se computan los indirectos (en Indec, el 79,8% prevé mantener plantilla y 16,5% planea desvinculaciones).
- Cierre de establecimientos: tras perder más de 1.600 compañías en el primer semestre (138 menos en junio y 400 en mayo), se proyecta la desaparición de unas 1.400 firmas adicionales en la segunda mitad del año, totalizando alrededor de 3.000 industrias cerradas en 2026.
Diagnóstico de los economistas: una economía a “dos velocidades”
- Tomás Amerio (Fundación Libertad y Progreso): describió una marcada asimetría estructural: “Lo que se debilita es la inversión en bienes de capital y la demanda de bienes durables, no el procesamiento de materias primas”.
- Santiago Casas (EcoAnalytics): sostuvo que las mejoras estadísticas mensuales esconden fragilidades de fondo: “El problema sigue siendo la debilidad de la demanda doméstica. El desafío del Gobierno pasa por reactivar el consumo sin desanclar el programa macroeconómico, donde recuperar el crédito en moneda local es clave”.
- Informe I+D: cuestionó la falta de una agenda microeconómica de protección productiva:
- Competencia e importaciones: seis de cada diez firmas encuestadas por la UIA acusan un impacto severo del contrabando y de bienes importados con precios artificialmente bajos tras el levantamiento de medidas antidumping en un contexto de apreciación del tipo de cambio.
- Asfixia impositiva: denunciaron retrasos en las devoluciones de saldos de IVA y reintegros de exportación, lo que tensa la cadena de pagos fabril.